江丰电子 从国产替代到全球供应链,半导体靶材龙头的进阶之路
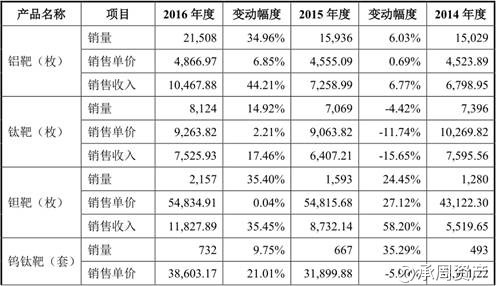
在半导体制造的金字塔中,靶材是物理气相沉积(PVD)工艺的核心耗材。长久以来,这个领域被日本、美国的少数企业高度垄断。一家中国企业经过多年深耕,不仅打破了海外封锁,实现了关键材料的国产化,更成功切入了全球最顶尖的芯片代工供应链。它,就是江丰电子(Stock Code: 300666.SZ)。\n\n\n【摘要】承周资产在最新的公司分析中指出,江丰电子作为国内半导体靶材龙头,凭借持续的技术积累,已经实现了半导体关键材料靶材的国产化突破。公司成功进入了台积电、格罗方德、中芯国际等全球主流代工厂的供应体系,靶材产品最高可应用于先进制程节点。在半导体销售方面,公司展现出强劲的增长潜力和国产替代的先行优势。\n\n\n## 一、 靶材:芯片制造中的“颜料”,超高纯金属的尖端艺术\n\n靶材是物理气相沉积(PVD)工艺中用作溅射源的材料。在芯片制造过程中,通过离子轰击靶材,使其表面的原子沉积在硅片上,形成导电层或阻挡层。这个看似简单的过程,对靶材的纯度要求极高,通常需要达到99.9995%(5N5)甚至99.9999%(6N)以上。\n\n极高的技术壁垒意味着极高的市场集中度。长期以来,全球半导体靶材市场被日矿金属(JX Nippon)、霍尼韦尔(Honeywell)、东曹(Tosoh)等少数巨头把持。江丰电子的崛起,本质上是打破了这一高端材料领域被海外企业“卡脖子”的局面。\n\n## 二、 核心竞争力:技术突破与客户认证的双重护城河\n\n半导体材料的供应有一个显著特点:认证周期极长。一旦通过认证进入供应链,客户不会轻易更换供应商。江丰电子的价值,恰恰在于其多年积累所铸就的客户壁垒。\n\n1. 备受顶尖代工厂认可\n\n承周资产的分析摘要提到,江丰电子已经切入了台积电、格罗方德、中芯国际等代工厂。其中,台积电作为全球逻辑制程的领跑者,其认证标准之严苛在业内闻名。江丰电子能够为台积电供货,意味着其产品在纯度、微观结构、性能稳定性上已经达到了国际一流水准。\n\n2. 先进制程的渗透\n\n“靶材产品最高可…”虽在摘要中未完整呈现,但这暗示了公司产品正在向更先进的制程节点迈进。在半导体销售结构上,随着芯片制程越先进,对靶材品质的要求越高,这不仅是量的增长,更是价的提升。能够跟随客户从成熟制程向先进制程演进,是江丰电子保持高毛利和成长性的关键。\n\n## 三、 市场逻辑:国产替代的贝塔与份额提升的阿尔法\n\n江丰电子的成长逻辑不止于国内市场的国产替代。\n\n第一重逻辑:国产替代的基本盘。 中国大陆正处于晶圆厂扩产高峰期。中芯国际、华虹集团、长江存储、长鑫存储等本土制造巨头的崛起,为上游材料国产化提供了广阔的市场空间。作为本土靶材龙头,江丰电子是这一趋势最确定的受益者之一。\n\n第二重逻辑:全球市占率的提升。 数据显示,江丰电子在全球半导体靶材市场的份额已跻身前列。随着公司产能释放以及在高纯金属(如铜、铝、钛、钽、钌等)靶材上的持续突破,公司正在从“中国的江丰”成长为“世界的江丰”。特别是在高纯钽靶、铜靶等高端领域,公司的全球竞争力日益凸显。\n\n## 四、 展望:半导体销售结构优化,弹性可期\n\n江丰电子的投资价值源于其在半导体靶材领域的稀缺性和确定性。承周资产的分析表明,公司不仅在传统靶材业务上保持稳健增长,更值得关注的是其在半导体销售上的积极变化。\n\n伴随半导体行业周期的回暖和本土晶圆厂稼动率的提升,江丰电子的业绩弹性有望进一步释放。对于希望布局半导体材料核心赛道、分享国产替代与全球供应链重塑红利的投资者而言,江丰电子是一个绕不开的标的。在高端制造自主可控的大背景下,这个半导体靶材龙头正迈向属于它的“黄金时代”。\。
如若转载,请注明出处:http://www.lexiangcang.com/product/43.html
更新时间:2026-10-22 19:58:34