2020年芯片行业报告 后疫情时代,经济寒冬中逆势上扬的半导体销售
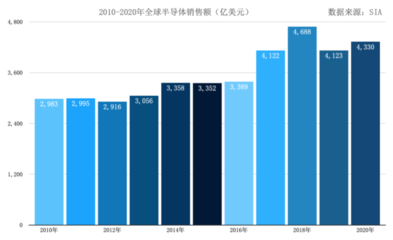
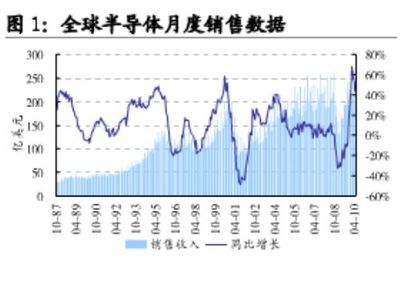
2020年,一场突如其来的新冠疫情席卷全球,世界各国经济陷入深度衰退,各行业普遍遭遇寒冬。在这样的大背景下,半导体行业却意外地迎来了逆势增长。根据全球半导体贸易统计组织(WSTS)的数据,2020年全球半导体销售额达到4390亿美元,较2019年增长6.5%,远高于年初多数分析机构的悲观预期。这一现象引发了业界广泛关注:为何在经济寒冬中,芯片销售能够逆势上扬?
一、疫情催生“宅经济”,半导体需求激增
疫情导致封锁和社交距离措施,使得远程办公、在线教育、居家娱乐成为新常态。个人电脑、平板电脑、游戏机等电子设备需求爆发式增长。据IDC统计,2020年全球PC出货量同比增长13.1%,创下近年新高。这些设备的核心部件——CPU、GPU、内存、闪存等芯片需求随之飙升。数据中心为支撑云端服务扩容,服务器芯片需求同样强劲。
二、5G与AI等新兴技术持续推动
尽管疫情蔓延,5G商用部署并未停滞。2020年,中国新增5G基站超过60万个,5G手机出货量占比稳步提升。5G手机需要更多射频芯片、基带芯片和电源管理芯片,带动了半导体销售。人工智能、物联网、汽车电子等长期趋势依然向好,为芯片行业注入增长动力。
三、供应紧张与产能瓶颈推高价格
需求激增的供应端却受到疫情干扰。晶圆代工厂产能紧张,8英寸晶圆尤为紧缺,导致交期延长、价格上调。部分芯片价格在2020年下半年出现两位数涨幅。这种供需失衡进一步推高了半导体销售额。
四、地域表现:中国率先复苏,亚太领跑
分地区看,亚太地区(含中国)是2020年半导体销售增长的主要引擎。中国疫情控制得力,经济率先复苏,半导体进口和本土生产均表现强劲。2020年中国集成电路进口额达3500亿美元,同比增长14.8%。美洲和欧洲市场则相对疲软,但下半年也有所回暖。
五、主要厂商表现:几家欢喜几家愁
英特尔、三星、台积电等头部厂商营收均实现增长。台积电2020年营收同比增长25.2%,创历史新高。英伟达受益于游戏和数据中心需求,营收增长53%。部分依赖汽车和工业市场的厂商,如恩智浦、英飞凌,在上半年受到较大冲击,但下半年随着汽车市场复苏而反弹。
六、展望2021:增长势头能否延续?
展望2021年,多数机构预测半导体行业将继续增长。WSTS预计2021年全球半导体销售额将增长8.4%,达到4690亿美元。5G普及、汽车电动化、AI应用落地等因素将持续拉动需求。但同时也面临地缘政治、供应链本地化、产能扩张等不确定性。
2020年的半导体行业,在疫情引发的经济危机中展现出强大韧性,成为逆势上扬的亮点。数字化、智能化趋势不可逆转,芯片作为数字经济的基石,其重要性愈发凸显。后疫情时代,半导体行业既充满机遇,也面临挑战,值得持续关注。
如若转载,请注明出处:http://www.lexiangcang.com/product/55.html
更新时间:2026-10-09 22:32:16